Domain liionakku.de kaufen?
Wir ziehen mit dem Projekt
liionakku.de um.
Sind Sie am Kauf der Domain
liionakku.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain liionakku.de kaufen?
Sind Spenden Werbungskosten?
Sind Spenden Werbungskosten? Spenden können unter bestimmten Bedingungen als Werbungskosten geltend gemacht werden, wenn sie im Rahmen einer beruflichen Tätigkeit oder zur Förderung des eigenen Berufs getätigt werden. Dabei müssen die Spenden nachweisbar sein und in einem direkten Zusammenhang mit der Einkommenserzielung stehen. Es ist wichtig, dass die Spenden an gemeinnützige Organisationen oder steuerbegünstigte Zwecke gehen, um steuerlich absetzbar zu sein. Es empfiehlt sich, vorab mit einem Steuerberater oder Finanzexperten zu klären, ob und in welcher Höhe Spenden als Werbungskosten geltend gemacht werden können. **
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **
Ähnliche Suchbegriffe für Werbungskosten
Top-Angebote
Produkte zum Begriff Werbungskosten:
-
GETAC Laptop-Batterie hohe Kapazität 1 x Batterie Lithium-Ionen 4200 mAh für Getac F110 G6 (GBM6X7)Produktbeschreibung: Getac - Laptop-Batterie - Li-Ion - 4200 mAh, Gerätetyp: Laptop-Batterie, Gewicht: 280 g, Batterie: Hohe Kapazität - Lithium-Ionen - 4200 mAh, Anz. Batterien: 1, Abmessungen (Breite x Tiefe x Höhe): 14,1 cm x 7,34 cm x 1,77 cm, Entwickelt für: Getac F110 G6, F110 G7137,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kälberer, Daniel R.: Werbungskosten von A bis ZWerbungskosten von A bis Z , ¿¿Werbungskosten fest im Griff: der umfassende Leitfaden für Steuerfachangestellte Dieses Buch bietet Steuerfachangestellten eine schnelle, fundierte und praxisnahe Übersicht über die komplexe Welt der Werbungskosten. Es erleichtert das Verständnis der zentralen Begrifflichkeit, erläutert den sachlichen Bereich des Arbeitslohns und bietet eine wertvolle Hilfestellung zur Abgrenzung der Erwerbs- von der Privatsphäre. Mit zahlreichen Beispielen zur Ermittlung der Einkünfte aus nichtselbstständiger Arbeit und einem übersichtlichen Abc der wichtigsten Werbungskosten ist dieses Buch ein unverzichtbares Nachschlagewerk für den Berufsalltag. Auf bedeutende Spezialbereiche wie das Influencer-Marketing wird ebenso eingegangen wie auf typische Werbungskostentatbestände (Pendlerpauschale, doppelte Haushaltsführung, Umzugskosten etc.). Die kompetente Beratung Ihrer Mandanten und eine sichere Gestaltung ihrer Steuererklärungen werden leicht wie nie.¿ Wissenschaftlich durchdrungen, praxisgerecht aufbereitet und topaktuell! Inhaltsverzeichnis: ¿1. Paradigmenwechsel im Steuerrecht 2. Einkünfte aus nichtselbständiger Arbeit im System der Einkommensteuer 3. Werbungskosten des Arbeitnehmers¿ 4. Abc der Werbungskosten - wichtige Werbungskosten im Überblick¿ , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage Online-Version inklusive., Erscheinungsjahr: 20250430, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Kälberer, Daniel R.~Gölz-Kälberer, Beate, Auflage: 25001, Auflage/Ausgabe: 1. Auflage Online-Version inklusive, Seitenzahl/Blattzahl: 200, Keyword: Einkünfte aus nichtselbständiger Arbeit; Einkommensteuer; Besteuerung; Einkunftsarten; Einkünfteermittlung; Sachbezüge; Lohnsteuer; Lohnsteuerpauschalen; Buchführung; Ermittlungsschema; Pauschbetrag, Fachschema: Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lohnsteuer- oder Personalsteuerrecht~Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Warengruppe: HC/Steuern, Sender’s product category: BUNDLE, Blätteranzahl: 200 Blätter, Länge: 210, Breite: 148, Höhe: 11, Gewicht: 236, Produktform: Kartoniert,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Personenverkehr und MobilitätGrundwissen Personenverkehr und Mobilität , Digitalisierung - Fahrgastrechte - Vergaberechte - Personalführung - Marketing - Personalgewinnung - Kommunikation "Grundwissen Personenverkehr und Mobilität" ist ein weiteres Buch in der Reihe ÖPNV-Wissen im Verlag PMC Media. Es versteht sich als Lehrbuch, Handbuch und Nachschlagewerk gleichermaßen. Das Werk, herausgegeben von der VDV-Akademie, hat mehrere Lesergruppen im Fokus: Lernende in der beruflichen Fortbildung, wie Fachwirte/Fachwirtinnen für Personenverkehr und Mobilität oder Betriebsleiter BOKraft, Auszubildende in den Berufsbildern Fachkraft im Fahrbetrieb und Kaufleute für Verkehrsservice, Studierende und Beschäftigte in Verkehrsunternehmen, die in ihren ersten Berufsjahren Einblicke insbesondere in die Betriebswelt des ÖPNV erhalten möchten. Es ist ein Buch von Praktikern für Praktiker, das die Prozesse der betrieblichen und betriebswirtschaftlichen Leistungsplanung und Leistungserstellung in Unternehmen in den Mittelpunkt rückt. Ein Buch, das sich auch mit den vielfältigen Herausforderungen - Digitalisierung, Demografischer Wandel, Geschäftsmodelle - in der Mobilitätswelt beschäftigt. Das enthaltene E-Book liefert Nutzern eines Endgeräts mit pdf-Reader (PC, Tablet, Smartphone) die Inhalte des Werks auch elektronisch und mit Suchfunktion. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20211015, Produktform: Kartoniert, Beilage: GB, Titel der Reihe: ÖPNV-Wissen##, Autoren: Weber-Wernz, Michael, Seitenzahl/Blattzahl: 432, Keyword: BOKraft; Deutsche Bahn; Fachkraft für Bahnbetrieb; Fachwirt für Personenverkehr; Fahrplan; Handbuch; Mobilität; Netzfahrplan; Personenverkehr; Schienenpersonenverkehr; Straßenbahnen; U-Bahn; VDV-Akademie; Verkehrsservice; Verkehrsunternehmen; betriebswirtschaftliche Leistungsplanung; ÖPNV, Fachschema: Verkehr, Fachkategorie: Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Industrien und Branchen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trackomedia, Verlag: Trackomedia, Verlag: GRT Global Rail Academy and Media GmbH, Länge: 247, Breite: 170, Höhe: 25, Gewicht: 928, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Anwaltskosten Werbungskosten?
Sind Anwaltskosten Werbungskosten? Werbungskosten sind Ausgaben, die im Zusammenhang mit der Erzielung von Einkünften stehen. Anwaltskosten können unter bestimmten Umständen als Werbungskosten absetzbar sein, beispielsweise wenn sie beruflich veranlasst sind. Es ist jedoch wichtig zu beachten, dass nicht alle Anwaltskosten automatisch als Werbungskosten geltend gemacht werden können. Die genaue steuerliche Behandlung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwendungszweck der Anwaltskosten und dem konkreten Fall. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Rechtsanwalt zu konsultieren, um die steuerliche Absetzbarkeit von Anwaltskosten zu klären. **
-
Sind Notarkosten Werbungskosten?
Sind Notarkosten Werbungskosten? Dies hängt davon ab, in welchem Zusammenhang die Notarkosten entstanden sind. Wenn die Notarkosten im Rahmen einer beruflichen Tätigkeit angefallen sind, können sie unter Umständen als Werbungskosten geltend gemacht werden. Dies ist beispielsweise der Fall, wenn ein Notarvertrag im Zusammenhang mit einer beruflichen Tätigkeit abgeschlossen wurde. Allerdings müssen die Notarkosten konkret und unmittelbar mit der Einkommenserzielung zusammenhängen, um als Werbungskosten anerkannt zu werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um die steuerliche Absetzbarkeit der Notarkosten zu klären. **
-
Welche Werbungskosten absetzbar?
Welche Werbungskosten sind absetzbar? Werbungskosten sind Aufwendungen, die im Zusammenhang mit der Erzielung von Einkünften stehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Kosten für Arbeitsmittel, Fortbildungen, Fachliteratur, Bewerbungen oder auch Reisekosten. Es ist wichtig, dass die Werbungskosten nachgewiesen werden können und in einem angemessenen Verhältnis zu den erzielten Einkünften stehen. Zudem müssen die Aufwendungen im Rahmen der Einkommensteuererklärung angegeben werden, um sie steuermindernd geltend zu machen. Es lohnt sich daher, alle relevanten Belege sorgfältig aufzubewahren und sich gegebenenfalls von einem Steuerberater beraten zu lassen. **
-
Sind Rechtsanwaltskosten Werbungskosten?
Sind Rechtsanwaltskosten Werbungskosten? Rechtsanwaltskosten können unter bestimmten Umständen als Werbungskosten absetzbar sein, wenn sie beruflich veranlasst sind. Das bedeutet, dass die Kosten im Zusammenhang mit der Ausübung des Berufs entstehen müssen. Beispielsweise können Rechtsanwaltskosten für die rechtliche Beratung in arbeitsrechtlichen Angelegenheiten oder bei der Durchsetzung von berufsbezogenen Ansprüchen als Werbungskosten geltend gemacht werden. Es ist jedoch wichtig zu beachten, dass die steuerliche Absetzbarkeit von Rechtsanwaltskosten von Fall zu Fall unterschiedlich sein kann und individuell geprüft werden sollte. Es empfiehlt sich daher, einen Steuerberater oder Fachanwalt für Steuerrecht zu konsultieren, um eine genaue Einschätzung zu erhalten. **
Wie lautet die Spannung der Lithium-Ionen-Batterie?
Die Spannung einer Lithium-Ionen-Batterie beträgt in der Regel etwa 3,7 bis 3,8 Volt pro Zelle. Da Lithium-Ionen-Batterien aus mehreren Zellen zusammengesetzt sein können, kann die Gesamtspannung je nach Anzahl der Zellen variieren. **
Wie werden Werbungskosten abgezogen?
Werbungskosten können in der Regel in der Einkommensteuererklärung geltend gemacht werden, um das zu versteuernde Einkommen zu mindern. Dazu müssen die Werbungskosten nachgewiesen werden, beispielsweise durch Quittungen oder Rechnungen. Die abzugsfähigen Werbungskosten können je nach Art der Tätigkeit unterschiedlich sein, zum Beispiel Fahrtkosten, Fortbildungskosten oder Arbeitsmittel. Es gibt einen Pauschbetrag für Werbungskosten, der automatisch berücksichtigt wird, aber auch die Möglichkeit, die tatsächlich angefallenen Kosten anzugeben. In der Steuererklärung werden die Werbungskosten dann vom Bruttoeinkommen abgezogen, um das zu versteuernde Einkommen zu ermitteln. **
Top-Angebote
Produkte zum Begriff Werbungskosten:
-
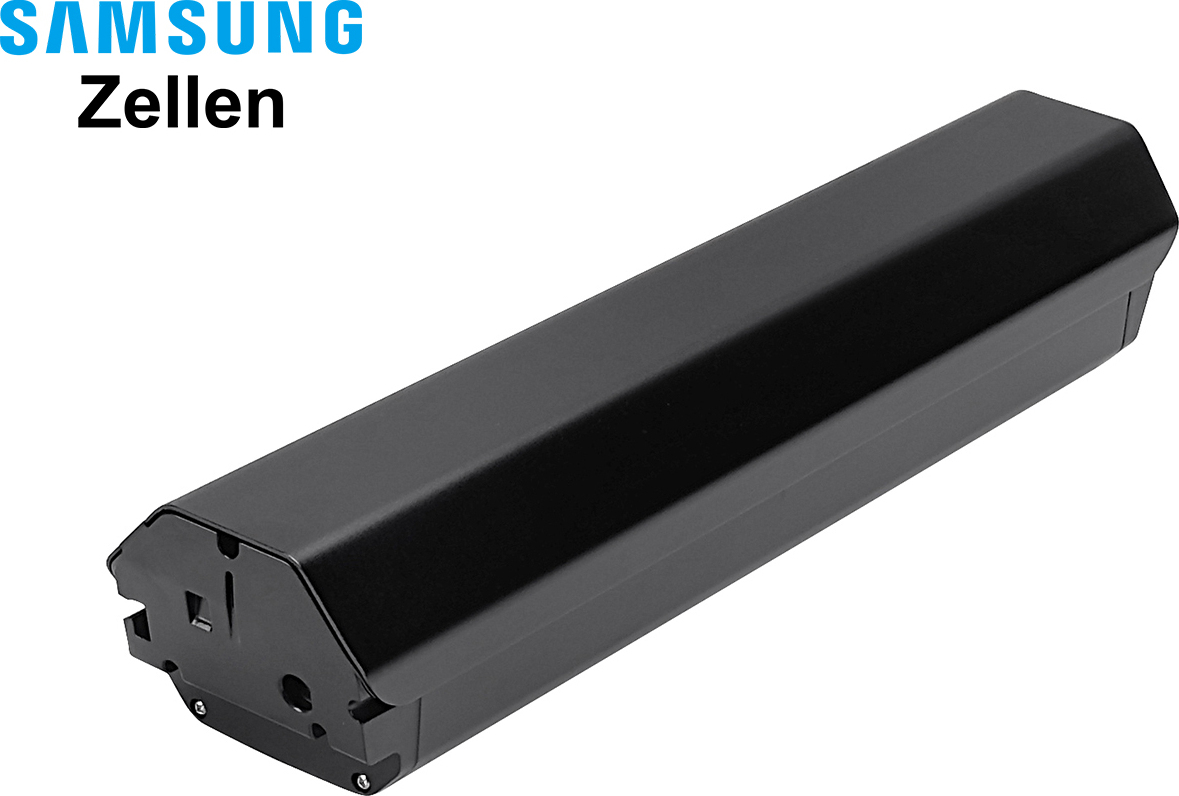
E-Bike 25Ah 900Wh 36V Pedelec Akku Batterie Lithium-Ionen Fahrradakku hohe KapazitätBatterietyp: Lithium-Ion (Li-Ion) Spannung: 36V Kapazität: 25Ah / 900Wh Farbe schwarz Zellen Marke: Samsung Gewicht: 5.1 kg Paket25Ah Li-Ionen-Akku x 1Technische Daten Kapazität: 25Ah / 900WhSpannung: 36VLadespannungsgrenze: 42,5 Vmax. Ladestrom: 2,35 A10 min Entladestrom: 18 A5 Sek. Entladestrom: 35 ADauerentladestrom: 15 ABetriebstemp. Aufladen: 0 bis 45 °CBetriebstemp. Entladung: -20 bis 60 °CBatteriefunktionenCell Balancing mit intelligentem BMS (Battery Management System) Überladung, Überentladung, Überstrom und Temperaturschutz Spritzwassergeschütztes Gehäuse Konvexe Sicherheitsrille am Batteriefach, die das Einsetzen der Batterie in eine nicht passende Batteriehalterung verhindert354,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GETAC Laptop-Batterie hohe Kapazität 1 x Batterie Lithium-Ionen 4200 mAh für Getac F110 G6 (GBM6X7)Produktbeschreibung: Getac - Laptop-Batterie - Li-Ion - 4200 mAh, Gerätetyp: Laptop-Batterie, Gewicht: 280 g, Batterie: Hohe Kapazität - Lithium-Ionen - 4200 mAh, Anz. Batterien: 1, Abmessungen (Breite x Tiefe x Höhe): 14,1 cm x 7,34 cm x 1,77 cm, Entwickelt für: Getac F110 G6, F110 G7137,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Spenden Werbungskosten?
Sind Spenden Werbungskosten? Spenden können unter bestimmten Bedingungen als Werbungskosten geltend gemacht werden, wenn sie im Rahmen einer beruflichen Tätigkeit oder zur Förderung des eigenen Berufs getätigt werden. Dabei müssen die Spenden nachweisbar sein und in einem direkten Zusammenhang mit der Einkommenserzielung stehen. Es ist wichtig, dass die Spenden an gemeinnützige Organisationen oder steuerbegünstigte Zwecke gehen, um steuerlich absetzbar zu sein. Es empfiehlt sich, vorab mit einem Steuerberater oder Finanzexperten zu klären, ob und in welcher Höhe Spenden als Werbungskosten geltend gemacht werden können. **
-
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **
-
Sind Anwaltskosten Werbungskosten?
Sind Anwaltskosten Werbungskosten? Werbungskosten sind Ausgaben, die im Zusammenhang mit der Erzielung von Einkünften stehen. Anwaltskosten können unter bestimmten Umständen als Werbungskosten absetzbar sein, beispielsweise wenn sie beruflich veranlasst sind. Es ist jedoch wichtig zu beachten, dass nicht alle Anwaltskosten automatisch als Werbungskosten geltend gemacht werden können. Die genaue steuerliche Behandlung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwendungszweck der Anwaltskosten und dem konkreten Fall. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Rechtsanwalt zu konsultieren, um die steuerliche Absetzbarkeit von Anwaltskosten zu klären. **
-
Sind Notarkosten Werbungskosten?
Sind Notarkosten Werbungskosten? Dies hängt davon ab, in welchem Zusammenhang die Notarkosten entstanden sind. Wenn die Notarkosten im Rahmen einer beruflichen Tätigkeit angefallen sind, können sie unter Umständen als Werbungskosten geltend gemacht werden. Dies ist beispielsweise der Fall, wenn ein Notarvertrag im Zusammenhang mit einer beruflichen Tätigkeit abgeschlossen wurde. Allerdings müssen die Notarkosten konkret und unmittelbar mit der Einkommenserzielung zusammenhängen, um als Werbungskosten anerkannt zu werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder das Finanzamt zu konsultieren, um die steuerliche Absetzbarkeit der Notarkosten zu klären. **
Ähnliche Suchbegriffe für Werbungskosten
-
Kälberer, Daniel R.: Werbungskosten von A bis ZWerbungskosten von A bis Z , ¿¿Werbungskosten fest im Griff: der umfassende Leitfaden für Steuerfachangestellte Dieses Buch bietet Steuerfachangestellten eine schnelle, fundierte und praxisnahe Übersicht über die komplexe Welt der Werbungskosten. Es erleichtert das Verständnis der zentralen Begrifflichkeit, erläutert den sachlichen Bereich des Arbeitslohns und bietet eine wertvolle Hilfestellung zur Abgrenzung der Erwerbs- von der Privatsphäre. Mit zahlreichen Beispielen zur Ermittlung der Einkünfte aus nichtselbstständiger Arbeit und einem übersichtlichen Abc der wichtigsten Werbungskosten ist dieses Buch ein unverzichtbares Nachschlagewerk für den Berufsalltag. Auf bedeutende Spezialbereiche wie das Influencer-Marketing wird ebenso eingegangen wie auf typische Werbungskostentatbestände (Pendlerpauschale, doppelte Haushaltsführung, Umzugskosten etc.). Die kompetente Beratung Ihrer Mandanten und eine sichere Gestaltung ihrer Steuererklärungen werden leicht wie nie.¿ Wissenschaftlich durchdrungen, praxisgerecht aufbereitet und topaktuell! Inhaltsverzeichnis: ¿1. Paradigmenwechsel im Steuerrecht 2. Einkünfte aus nichtselbständiger Arbeit im System der Einkommensteuer 3. Werbungskosten des Arbeitnehmers¿ 4. Abc der Werbungskosten - wichtige Werbungskosten im Überblick¿ , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage Online-Version inklusive., Erscheinungsjahr: 20250430, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Kälberer, Daniel R.~Gölz-Kälberer, Beate, Auflage: 25001, Auflage/Ausgabe: 1. Auflage Online-Version inklusive, Seitenzahl/Blattzahl: 200, Keyword: Einkünfte aus nichtselbständiger Arbeit; Einkommensteuer; Besteuerung; Einkunftsarten; Einkünfteermittlung; Sachbezüge; Lohnsteuer; Lohnsteuerpauschalen; Buchführung; Ermittlungsschema; Pauschbetrag, Fachschema: Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lohnsteuer- oder Personalsteuerrecht~Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Warengruppe: HC/Steuern, Sender’s product category: BUNDLE, Blätteranzahl: 200 Blätter, Länge: 210, Breite: 148, Höhe: 11, Gewicht: 236, Produktform: Kartoniert,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Personenverkehr und MobilitätGrundwissen Personenverkehr und Mobilität , Digitalisierung - Fahrgastrechte - Vergaberechte - Personalführung - Marketing - Personalgewinnung - Kommunikation "Grundwissen Personenverkehr und Mobilität" ist ein weiteres Buch in der Reihe ÖPNV-Wissen im Verlag PMC Media. Es versteht sich als Lehrbuch, Handbuch und Nachschlagewerk gleichermaßen. Das Werk, herausgegeben von der VDV-Akademie, hat mehrere Lesergruppen im Fokus: Lernende in der beruflichen Fortbildung, wie Fachwirte/Fachwirtinnen für Personenverkehr und Mobilität oder Betriebsleiter BOKraft, Auszubildende in den Berufsbildern Fachkraft im Fahrbetrieb und Kaufleute für Verkehrsservice, Studierende und Beschäftigte in Verkehrsunternehmen, die in ihren ersten Berufsjahren Einblicke insbesondere in die Betriebswelt des ÖPNV erhalten möchten. Es ist ein Buch von Praktikern für Praktiker, das die Prozesse der betrieblichen und betriebswirtschaftlichen Leistungsplanung und Leistungserstellung in Unternehmen in den Mittelpunkt rückt. Ein Buch, das sich auch mit den vielfältigen Herausforderungen - Digitalisierung, Demografischer Wandel, Geschäftsmodelle - in der Mobilitätswelt beschäftigt. Das enthaltene E-Book liefert Nutzern eines Endgeräts mit pdf-Reader (PC, Tablet, Smartphone) die Inhalte des Werks auch elektronisch und mit Suchfunktion. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20211015, Produktform: Kartoniert, Beilage: GB, Titel der Reihe: ÖPNV-Wissen##, Autoren: Weber-Wernz, Michael, Seitenzahl/Blattzahl: 432, Keyword: BOKraft; Deutsche Bahn; Fachkraft für Bahnbetrieb; Fachwirt für Personenverkehr; Fahrplan; Handbuch; Mobilität; Netzfahrplan; Personenverkehr; Schienenpersonenverkehr; Straßenbahnen; U-Bahn; VDV-Akademie; Verkehrsservice; Verkehrsunternehmen; betriebswirtschaftliche Leistungsplanung; ÖPNV, Fachschema: Verkehr, Fachkategorie: Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Industrien und Branchen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trackomedia, Verlag: Trackomedia, Verlag: GRT Global Rail Academy and Media GmbH, Länge: 247, Breite: 170, Höhe: 25, Gewicht: 928, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Werbungskosten absetzbar?
Welche Werbungskosten sind absetzbar? Werbungskosten sind Aufwendungen, die im Zusammenhang mit der Erzielung von Einkünften stehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Kosten für Arbeitsmittel, Fortbildungen, Fachliteratur, Bewerbungen oder auch Reisekosten. Es ist wichtig, dass die Werbungskosten nachgewiesen werden können und in einem angemessenen Verhältnis zu den erzielten Einkünften stehen. Zudem müssen die Aufwendungen im Rahmen der Einkommensteuererklärung angegeben werden, um sie steuermindernd geltend zu machen. Es lohnt sich daher, alle relevanten Belege sorgfältig aufzubewahren und sich gegebenenfalls von einem Steuerberater beraten zu lassen. **
-
Sind Rechtsanwaltskosten Werbungskosten?
Sind Rechtsanwaltskosten Werbungskosten? Rechtsanwaltskosten können unter bestimmten Umständen als Werbungskosten absetzbar sein, wenn sie beruflich veranlasst sind. Das bedeutet, dass die Kosten im Zusammenhang mit der Ausübung des Berufs entstehen müssen. Beispielsweise können Rechtsanwaltskosten für die rechtliche Beratung in arbeitsrechtlichen Angelegenheiten oder bei der Durchsetzung von berufsbezogenen Ansprüchen als Werbungskosten geltend gemacht werden. Es ist jedoch wichtig zu beachten, dass die steuerliche Absetzbarkeit von Rechtsanwaltskosten von Fall zu Fall unterschiedlich sein kann und individuell geprüft werden sollte. Es empfiehlt sich daher, einen Steuerberater oder Fachanwalt für Steuerrecht zu konsultieren, um eine genaue Einschätzung zu erhalten. **
-
Wie lautet die Spannung der Lithium-Ionen-Batterie?
Die Spannung einer Lithium-Ionen-Batterie beträgt in der Regel etwa 3,7 bis 3,8 Volt pro Zelle. Da Lithium-Ionen-Batterien aus mehreren Zellen zusammengesetzt sein können, kann die Gesamtspannung je nach Anzahl der Zellen variieren. **
-
Wie werden Werbungskosten abgezogen?
Werbungskosten können in der Regel in der Einkommensteuererklärung geltend gemacht werden, um das zu versteuernde Einkommen zu mindern. Dazu müssen die Werbungskosten nachgewiesen werden, beispielsweise durch Quittungen oder Rechnungen. Die abzugsfähigen Werbungskosten können je nach Art der Tätigkeit unterschiedlich sein, zum Beispiel Fahrtkosten, Fortbildungskosten oder Arbeitsmittel. Es gibt einen Pauschbetrag für Werbungskosten, der automatisch berücksichtigt wird, aber auch die Möglichkeit, die tatsächlich angefallenen Kosten anzugeben. In der Steuererklärung werden die Werbungskosten dann vom Bruttoeinkommen abgezogen, um das zu versteuernde Einkommen zu ermitteln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.